Skip to content
澳洲五大首府城市拍卖清空率及房价走势
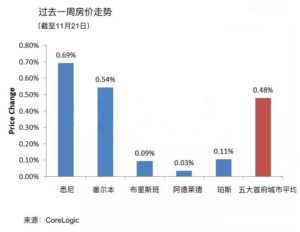
根据Domain的数据统计显示,悉尼本周有768套房屋参与拍卖,清空率为78%;墨尔本有1013套房屋拍卖,清空率为70%;堪培拉有59套房屋拍卖,清空率为67%;布里斯班94套,清空率为58%;阿德莱德91套,清空率为53%。4.33%。本周悉尼和墨尔本分别以0.69%和0.54%涨幅,推动五大首府城市平均房价上涨0.48%。
11月当季,悉尼和墨尔本房价分别已经上涨了6.35%和6.10%。从而推动整个季度的房价从低点反弹,澳洲5大首府城市房价平均上涨4.58%。
中诚点评
目前市场上对于澳洲房地产的信心在逐渐增强,墨尔本和悉尼清空率继续稳定在了70-80%这个范围。并且每周进入市场参与拍卖的房屋数量也是在逐步提升的,虽然还没有达到17、18年鼎盛时期的水平,但是比今年上半年好了很多。十月份澳洲房地产的增幅十分明显,达到了4.05%的水平。目前澳洲经济较为稳定,在今年降息3次之后,目前澳洲经济各项指标基本企稳,2019年应该不会再继续降息。从目前的态势上来看,今年年底到明年年初,墨尔本和悉尼的房地产市场也应该依旧会保持当前的反弹势头不变.
澳洲联储设定利率下限或为降息铺路
尽管周二澳洲联储行长洛威明确表示无需QE,但是洛威表达了对于通胀、就业疲软的担忧,且表示现金利率下限是0.25%。对此西太平洋银行指出,澳洲联储将现金利率下限和实施QE的条件设在同一水平,这明确表明,澳洲联储准备将现金利率降至0.25%。这提升了市场对于澳洲联储12月降息的预期。
分析人士表示,在澳洲联储11月决议后,澳洲的一系列经济数据表现不佳,就业和通胀未达到预期的水平,同时澳洲联储纪要上也暗示该联储曾考虑过11月降息,也暗示澳洲联储比想象中的更为鸽派,如果近期澳洲经济数据持续不佳,可能会加大澳洲联储12月降息的压力,澳元也有进一步下滑的风险。
周二澳洲联储主席洛威表示,预计经济仍将朝着正确的方向发展,尽管是渐进式的,目前QE不在我们的日程之上,经济衰退的可能性很低。
但是洛威同时也暗示对于经济存在的问题的隐忧。洛威表示,预计就业率增长缓慢,但仍旧在合理水平;薪资需要很长时间才能转化为通胀,担心低薪资增速成为常态,这种情况不应该发生;若失业率迅速上行,且通胀下行,那么所有选项都需要考虑。
同时洛威还表示,0.25%是利率的有效下限,只有当现金利率达到0.25% 时才会考虑QE,未来也许会到QE能帮助刺激经济的时候,但预计我们不会到那一步。
这令市场猜测澳洲联储将被迫采取非常规措施。在常规利率弹药所剩无几的情况下,且政府不愿动用财政措施来支持经济,澳洲联储的政策压力将越来越大。
中诚点评
随着近期国际贸易局势出现明显好转的迹象,短时间市场将目光转向了澳洲的经济数据。但是从数据方面来看,国际贸易局势至少在未来一段时间内仍将对澳元施加足够的影响。如果近期国际贸易乐观情绪的延续,澳元仍有反弹的空间。尽管近期有关贸易方面的消息反反复复令市场感到疲倦,但是如果未来几周能有突破性进展,澳洲经济将会明显收益。
所以,十一月的澳联储决议也是以观望为主,未来短时间内也很可能继续按兵不动。在实施三次降息后需要暂缓一段时间以观察降息的效果,同时,目前显示就业率和通货膨胀率也还处在稳定区间。未来的不确定性包括零售数据,房屋建造以及旱灾,同时还有就业率。如果这几个数据出现大幅下滑的话,澳联储才可能有继续降息,乃至QE的决策基础。
美国第三季经济增长略有回升 主要经济数据意外上行
路透社11月27日报道,美国经济增长在第三季略有回升,而不是像初值数据显示的那样放缓;且有迹象表明,企业投资的下滑可能即将结束。
周三公布的数据显示经济温和增长,此外,美国上周初请失业金人数下降,此前该数据曾连续两周处于五个月高位。强劲的劳动力市场应该会继续支撑目前似乎有放缓迹象的消费支出。
总体而言,周三出炉的数据和其他近期数据一道描绘了一幅更为乐观的美国经济图景。美国经济目前正处于创纪录的第11个扩张年头,但它不得不逾越特朗普总统发起的美中贸易战这条减速带,以及共和党去年减税举措刺激效果减弱带来的影响。经济学家们也提高了对当前第四季经济增长的预期。摩根大通经济学家Michael Feroli表示,"看起来第四季经济增长将更上一层楼。“
根据美国经济分析局(Bureau of Economic Analysis)对GDP的第二次估算,在截至9月30日的三个月,美国经济折成年率增长2.1%。高于1.9%的初步预测和第二季度2%的增速。
这一最新的估计、以及表明10月耐用品订单反弹幅度大于预期的数据,可能有助于缓和人们对美国经济健康状况的担忧,尤其是对制造业和商业投资的担忧。
这些乐观的数据对美国股市构成支撑,标普500指数(S&P 500)周三在前一交易日创纪录收盘高点的基础上进一步上涨0.42%,创下历史新高。美元指数也出现上涨。
中诚点评
美国第三季度实际GDP的增长,反映了个人消费支出、联邦政府支出、住宅投资、私营部门库存投资、出口以及州政府和地方政府支出的正面贡献。数据还显示,10月耐用品订单从5月以来最大降幅的水平反弹。总体而言,我们仍预计经济增长在短期内将进一步放缓,但放缓幅度似乎比大众最初预期更为温和。
这样看的话,除非经济前景大幅下滑,否则利率可能会保持稳定,美联储短期之内应该不会再次采取降息举措。
信息来源:Domain, Reuters, DW, AFN Daily,
免责声明: 上述文章仅代表作者的观点和对信息的理解,不作为投资建议。本网站信息不能用于替代专业的法律,财务规划,税务或其他专业咨询者提供的咨询意见和建议。
更多信息,欢迎关注我们的公众号: