本周新闻摘要 03022020 – 09022020
– 新型冠状病毒疫情依旧严峻,全球经济恐将受到波及
-美股三大股指齐创新高 策略师意见分歧
– 一周金融市场回顾
-本周澳洲首府城市房地产拍卖数据
新冠病毒疫情恐将波及全球经济
新型冠状病毒疫情正在冲击中国的出口,并造成了全球供应链中断。在中国政府为控制此次疫情而延长了春节假期后,世界第二大经济体处于近乎停滞状态已有两周。此次疫情已导致逾1488人死亡,全世界范围内已有4万人确诊感染。
尽管员工开始陆续返工,但许多企业已推迟在中国和其他地方重新投入生产。消费者避免进出商店和餐厅,交通仍处于中断状态。
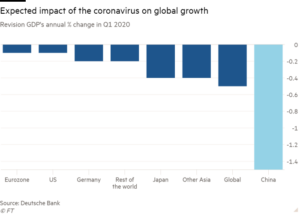
德意志银行(Deutsche Bank)预测,受当前疫情的影响,中国2020年第一季度经济增速将比2019年同期低1.5个百分点,至4.6%。全球经济增速预计将下降0.5个百分点。
经济咨询机构牛津经济研究院(Oxford Economics)预计中国经济增长将受到更大影响,并已将其对2020年全球经济增长预期从2.5%下调至2.3%,这将是自2009年以来最疲弱的年度经济增长。
中诚点评
截止目前发稿时,中国境内的新冠病毒感染人数已经累计达到63813,并且有超过1488例死亡案例,许多城市加入到严格的封城的行动中。这不仅对中国的经济影响是巨大的,对世界经济都逐渐在造成冲击。以澳大利亚为例,目前澳洲政府已经实行了14天的入境禁令,并且将继续延长一周时间,以观后效。此举导致澳洲的留学,旅游,消费等产业受到严重的冲击。但是为了避免疾病的传播,澳洲政府此举也是迫不得已。此外,由于疫情影响,海鲜需求大幅减少,澳洲许多海鲜出口商受到严重打击。从当前的疫情形势来看,似乎疑似案例的增速在逐渐减少,许多专家预测疫情的走向很可能回来未来的1-2周内明朗起来,后续的情况还有待持续观察。
美股三大股指齐创新高 策略师意见分歧
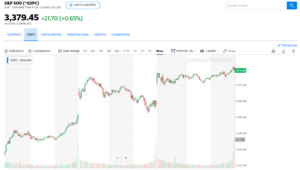
美国股市本周再次录得历史新高,三大股指均刷新历史收盘记录,其中标普500指数和纳斯达克指数已连续第三个交易日刷新收盘纪录。
本周,美联储主席鲍威尔结束了向国会提交的半年度经济报告,市场人士密切关注他的讲话。鲍威尔在报告中表示,美联储正在密切关注疫情和其他威胁。这向市场释放出明确的信息,如果需要的话,美联储愿意且准备好了来刺激经济。事实上,鲍威尔也重申了他对当前进入到第11个年头的美国经济扩张可持续性的信心。
同时,第四季财报季已经过半,迄今351家标普500指数成份股公司公布了业绩。路孚特数据显示,其中70.9%的业绩好于分析师的预期。目前预计第四季整体获利将较上年同期增长2.4%,这较今年1月1日时预计的第四季较上年同期下降0.3%大有好转。
美股涨势使得众多策略分析师对市场前景做出了不同的预测。
Fundstrat Global Advisors LLC的策略主管Tom Lee认为,标普500指数到年底将达到3450点,仅比当前水平高出约2%。与此同时,该公司的全球投资策略师Brian Rauscher更为乐观,他认为该指数还将上涨接近7%,达到3620点。
然而,瑞银却有不同看法、在周三发给客户的一份报告中,瑞银的分析师预计市场市盈率会有小幅收缩,前景黯淡,但预期货币政策支持将有助于维持股票居于当前水平。
中诚点评
不得不承认,当前是一个很难预测的市场。目前由于中国的病毒疫情严峻,许多人对股票市场的预测都不是很好。但是美国股市却在当前的阶段逆势增长,甚至再创新高,这背后的逻辑其实也不难理解。
许多人在关注企业盈利疲弱时忽视了美联储货币刺激的提振作用,从而都低估了去年股市的表现。现在,2020年刚过六周,标普500指数已超过彭博调查分析师全年的平均目标位3,355点。并且,今年的股市是在克服了疫情以及美国总统大选不确定性的情况下上涨的,这说明美联储的回购措施是十分有效的。
当然,我们也不能忽视一些确实存在的风险。当前标普500指数预期市盈率目前达到19倍,为近二十年来最高。RSI指标也是处于“超卖”的区域有一段时间了。
所以,尽管目前美股带动周边市场股市高歌猛进,看上去形势大好,但是其中的风险也是很大的,这也是我们在之前节目中不断向大家提醒的。当前的操作还是要紧盯政策面变化,另外仓位要控制好,最好不要太高,可以多放一部分钱到稳妥的理财产品中,例如黄金,债券,债权基金等等,达到对冲风险的作用。
一周金融市场回顾
截止二月十三日,S&P / ASX 200指数期货上涨0.5%至7054点。美国股市走高,标普500指数和道琼斯工业指数创下历史新高。因为投资者对全球经济可以从冠状病毒的影像中恢复乐观的态度日益强烈,多数机构判断病毒疫情将会在短期内得到解决,股票市场目前依旧稳健增长。
市场情况:
– 道琼斯指数 增长 0.8%至 29,506.00
– 富时100上涨 0.7%至 7534.37
– 欧元兑美元 下跌 0.4%至 1.0868
– 澳元兑美元 上涨 0.3%至 0.6735
– 美国10年期国债收益率 上涨 2.2个基点至 1.623%
– 澳大利亚3年期债券收益率 上升 3.0个基点,至 0.738
– 澳大利亚10年期债券收益率 上升 4.5个基点至 1.062% 黄金现 货 下跌 0.1%至 1,566.37美元
– 布伦特石油期货上涨 3.3%至 55.78美元 /桶
澳洲五大首府城市拍卖清空率及房价走势
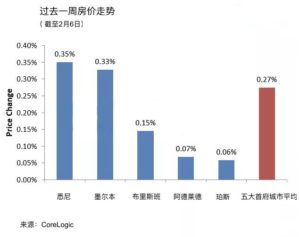
根据REA的数据统计显示,新州本周有273套房屋拍卖,清空率为76%;维州本周有258套房屋拍卖,清空率为76%;首都领地本周有35套房屋拍卖,清空率为74%;昆州本周有90套房屋拍卖,清空率为43%;南澳本周有34套房屋拍卖,清空率为65%。本周,悉尼以0.35%涨幅领涨五大首府城市,推动五大首府城市平均房价上涨0.27%。
信息来源:Domain, Reuters, DW, AFR, RFI
免责声明: 上述文章仅代表作者的观点和对信息的理解,不作为投资建议。本网站信息不能用于替代专业的法律,财务规划,税务或其他专业咨询者提供的咨询意见和建议。
更多信息,欢迎关注我们的公众号: